
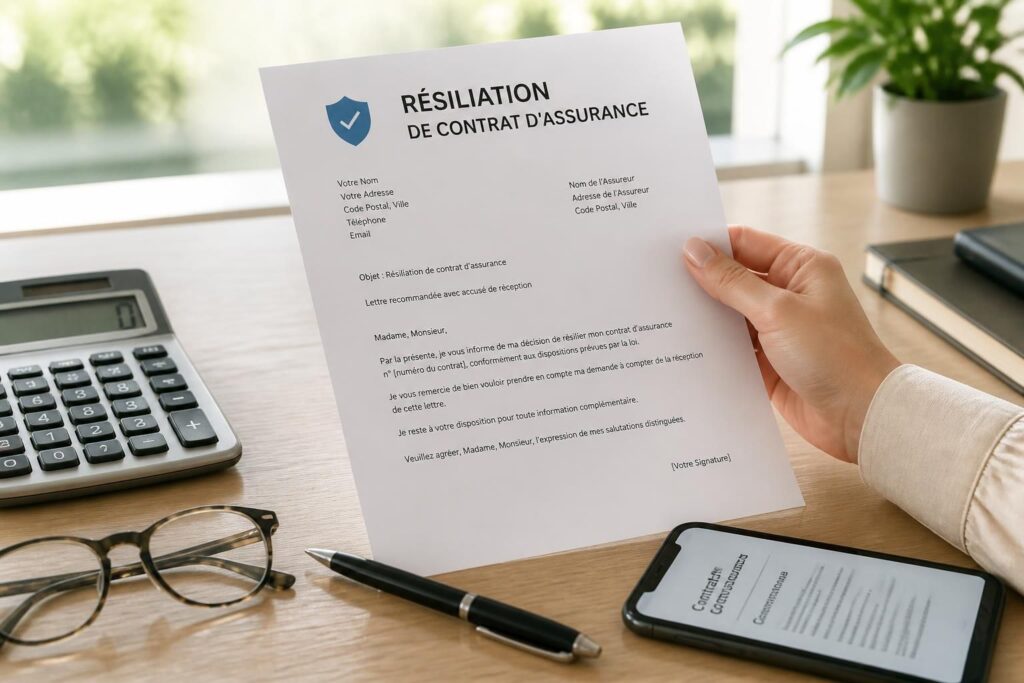
Changer d’assureur n’a rien d’exceptionnel. Entre une offre plus compétitive, un besoin qui évolue ou un simple contrat d’assurance devenu trop rigide, la résiliation assurance fait désormais partie des démarches courantes des ménages. Encore faut-il respecter la bonne méthode : une demande claire, un délai de préavis bien identifié et un envoi qui laisse une trace incontestable. C’est souvent là que tout se joue, bien plus que sur le montant de la cotisation elle-même.
Dans la pratique, une lettre type résiliation reste l’outil le plus sûr pour formaliser la demande, surtout quand il faut prouver la date d’envoi ou faire valoir un droit prévu par le Code des assurances. Selon la situation, la sortie du contrat peut suivre plusieurs voies : à l’échéance annuelle, après un an grâce à la loi Hamon pour certains contrats, ou via des motifs de résiliation précis comme un déménagement, une vente de véhicule ou une hausse tarifaire. Pour un particulier, la différence entre une démarche fluide et un blocage administratif tient souvent à quelques lignes bien rédigées.
Un cas concret illustre bien l’intérêt d’un courrier net : Léa, propriétaire d’un appartement loué, veut mettre fin à son assurance habitation après avoir quitté les lieux. Si elle mentionne son numéro de contrat, la date de départ et sa demande explicite de rupture, l’assureur peut traiter le dossier rapidement. Si le courrier reste flou, la procédure s’étire. Dans ce domaine, la précision n’est pas un détail ; c’est ce qui sécurise la démarche.
Résiliation assurance : les réflexes à connaître avant d’envoyer son courrier
Avant de rédiger quoi que ce soit, il faut d’abord identifier le bon cadre juridique. Une procédure résiliation assurance ne suit pas la même logique selon qu’il s’agit d’une auto, d’une assurance habitation, d’une mutuelle ou d’un autre produit. Pour les contrats de plus d’un an concernés par la loi Hamon, la sortie peut intervenir à tout moment, avec un préavis d’un mois. À l’inverse, certains contrats doivent être résiliés à l’échéance, en respectant le calendrier prévu par l’avis envoyé par l’assureur.
La règle la plus prudente reste simple : ne jamais laisser un logement ou un véhicule sans couverture si une assurance obligatoire est en jeu. Pour une assurance auto ou habitation, la nouvelle protection doit être active avant la fin de l’ancienne. Cette coordination évite le fameux “trou de garantie”, souvent découvert trop tard au moment d’un sinistre. Un changement bien préparé protège autant le budget que la tranquillité d’esprit.
Pour approfondir les mécanismes applicables à l’auto, un guide pratique sur la résiliation d’une assurance auto aide à distinguer les cas les plus fréquents. Les règles propres à la loi Hamon sont détaillées dans ce dossier sur la résiliation loi Hamon assurance, utile pour comprendre à quel moment la demande devient possible sans attendre l’échéance.
Les informations à réunir avant de rédiger
Un courrier efficace repose sur quelques éléments concrets. Mieux vaut les préparer avant de commencer, afin d’éviter les allers-retours avec l’assureur et les retards de traitement.
- Les coordonnées complètes de l’assuré et de l’assureur.
- Le numéro du contrat à résilier.
- La date souhaitée de fin de garantie, si elle est connue.
- Le motif de résiliation lorsque la demande repose sur un cas particulier.
- La signature datée du titulaire du contrat.
Cette préparation paraît simple, mais elle change tout. Un dossier bien renseigné permet à l’assureur de retrouver immédiatement le bon contrat et de vérifier le fondement de la demande. Pour une démarche plus spécifique, un point de repère utile reste ce guide sur les délais et motifs de résiliation, qui clarifie les situations courantes sans jargon inutile.
Modèle de lettre de résiliation assurance à personnaliser selon sa situation
La rédaction doit rester sobre, directe et sans ambiguïté. Une lettre type résiliation fonctionne lorsqu’elle dit précisément ce qu’elle veut obtenir : la fin du contrat, la base juridique invoquée et la date de prise d’effet. Inutile d’en faire trop ; un courrier trop long brouille parfois le message.
Voici un modèle de lettre à adapter en remplaçant chaque champ entre crochets par ses propres informations. Il convient à de nombreuses situations, à condition de vérifier le fondement juridique correspondant au contrat concerné.
| Élément | Ce qu’il faut écrire | Pourquoi c’est important |
|---|---|---|
| Identité | Nom, prénom, adresse, code postal, ville | Permet d’identifier sans erreur le souscripteur |
| Contrat | Numéro de police ou référence du contrat | Évite toute confusion avec un autre dossier |
| Demande | “Je vous informe de ma décision de résilier…” | La volonté de rupture doit être explicite |
| Base légale | Loi Hamon, échéance annuelle, motif légitime | Justifie la date de fin demandée |
| Signature | Date et signature manuscrite ou électronique selon le canal | Valide l’envoi |
Modèle à copier-coller :
[Vos nom et prénom]
[Votre adresse]
[Code postal — Ville]
[Nom de l’assureur]
[Adresse de l’assureur]
À [Ville], le [date]
Objet : Résiliation du contrat d’assurance n° [numéro de contrat]
Lettre recommandée avec accusé de réception
Madame, Monsieur,
Par la présente, je vous informe de ma décision de résilier mon contrat d’assurance n° [numéro de contrat] souscrit auprès de votre compagnie.
Conformément à la loi Hamon, pour un contrat de plus d’un an, je souhaite mettre fin à ce contrat à l’issue du préavis légal d’un mois à compter de la réception de ce courrier.
Ou, si la résiliation intervient à l’échéance : conformément aux conditions générales et aux dispositions applicables, je vous demande de mettre fin à ce contrat à sa prochaine échéance, soit le [date d’échéance].
Je vous remercie de bien vouloir m’adresser une confirmation écrite de cette résiliation ainsi que, le cas échéant, le remboursement du trop-perçu de cotisation.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Ce type de courrier fonctionne parce qu’il réduit le risque d’interprétation. En cas de doute sur le bon modèle à employer, ce dossier sur le modèle de lettre de résiliation offre un complément utile pour adapter le texte à son propre cas.
Procédure résiliation assurance : délai de préavis, envoi et suivi du dossier
La bonne procédure résiliation assurance ne se limite pas à écrire un courrier. Le choix du mode d’envoi, la date de départ du préavis et la conservation des preuves comptent autant que le contenu. C’est souvent sur ces points que les dossiers se compliquent alors qu’ils semblaient simples au départ.
Le réflexe le plus solide reste l’envoi en lettre recommandée avec accusé de réception : l’assureur ne peut pas contester facilement la date de remise. Certains opérateurs acceptent aussi une résiliation en ligne ou par voie électronique, à condition que les conditions générales du contrat le prévoient clairement. Dans tous les cas, il faut conserver une copie de la demande et l’accusé de réception.
Pour un contrat auto ou habitation déjà ancien, la loi Hamon permet souvent d’agir à tout moment, avec un mois de préavis. À l’échéance annuelle, il faut respecter le délai indiqué sur l’avis d’échéance. Pour une vue plus détaillée sur les pratiques de certains assureurs, le dossier sur la résiliation chez Direct Assurance illustre bien l’importance de vérifier les modalités propres à chaque compagnie.
Les étapes qui sécurisent la demande
- Relire le contrat pour identifier la bonne fenêtre de résiliation.
- Préparer la lettre avec les mentions indispensables.
- Envoyer en recommandé ou utiliser le canal électronique prévu par l’assureur.
- Conserver les preuves d’envoi et de réception.
- Vérifier la confirmation écrite de la fin de contrat et le remboursement éventuel.
Cette méthode évite les contestations inutiles. Elle permet aussi de vérifier que la cotisation s’arrête bien à la date attendue, ce qui reste essentiel lorsqu’un contrat est remplacé par un autre. Pour l’assurance auto, un point de vigilance supplémentaire est présenté dans ce guide sur la lettre de résiliation d’assurance auto.
Motifs de résiliation : quand la loi permet de quitter le contrat avant l’échéance
Il existe plusieurs motifs de résiliation qui justifient une sortie anticipée. Les plus fréquents sont le déménagement, la vente d’un véhicule, un changement de situation modifiant le risque assuré, ou encore une hausse de tarif non acceptée selon les conditions du contrat. Dans ces cas, la lettre doit citer le motif et, si nécessaire, joindre un justificatif.
Un exemple concret : Marc vend sa voiture début avril. Il ne sert à rien d’attendre l’échéance annuelle si le contrat auto prévoit une fin possible après la cession du véhicule. Le courrier doit alors mentionner la vente et, en pratique, être envoyé avec un justificatif. L’assureur pourra calculer le remboursement du trop-perçu de cotisation selon la date de prise d’effet.
Pour certains cas particuliers, il peut être utile de consulter un dossier plus large sur les pratiques de rupture et leurs délais, comme cette page dédiée à la résiliation d’assurance auto. Les conseils y sont utiles quand le contexte sort du schéma classique à échéance.
Quand le motif change tout
Sans motif valable, la résiliation doit généralement attendre la bonne date. Avec un motif reconnu, la sortie peut devenir plus rapide, à condition d’être correctement justifiée. C’est un point essentiel : la solidité du dossier dépend autant du fond que de la forme.
Pour des règles plus générales sur les situations et les délais, un autre repère utile est ce contenu sur la lettre de résiliation d’assurance, pratique pour comparer plusieurs cas avant d’agir.
Conseils résiliation pour éviter les erreurs fréquentes et garder la maîtrise
Les conseils résiliation les plus utiles sont souvent les plus simples. D’abord, ne jamais résilier à l’aveugle : vérifier la date d’échéance, la clause de préavis et les conséquences financières évite les mauvaises surprises. Ensuite, garder une trace écrite de chaque échange permet de réagir vite en cas de désaccord.
Un autre point important concerne le remboursement éventuel de cotisation non utilisée. Si la rupture intervient avant la fin de la période déjà payée, l’assureur doit en principe recalculer ce qui reste dû. Là encore, un courrier précis facilite le traitement du dossier. Et si l’objectif est de repartir rapidement sur un nouveau contrat, mieux vaut comparer les conditions avant de signer ailleurs.
Pour ceux qui veulent aller plus loin, le dossier sur l’assurance auto et sa résiliation éclaire bien les cas fréquents rencontrés par les conducteurs. Quant à certains contrats plus spécifiques, comme l’assurance vie, les règles diffèrent nettement ; un point de repère existe ici : résiliation d’assurance vie.
Quelques réflexes utiles :
- relire les conditions générales avant d’envoyer la demande ;
- utiliser un courrier daté et signé ;
- vérifier que l’adresse du service résiliation est la bonne ;
- garder la copie du courrier et du justificatif d’envoi ;
- contrôler la date de fin effective sur la confirmation reçue.
Avec cette méthode, la résiliation cesse d’être une formalité floue et devient une démarche maîtrisée. Pour un ménage, c’est souvent la meilleure façon de reprendre la main sur son budget sans perdre en sécurité.
La lettre recommandée est-elle obligatoire pour résilier une assurance ?
Elle n’est pas toujours imposée par la loi, mais elle reste la solution la plus sûre. Le recommandé avec accusé de réception apporte une preuve de l’envoi et de la réception, ce qui protège en cas de litige.
Peut-on utiliser une résiliation en ligne à la place du courrier ?
Oui, si l’assureur propose ce canal dans ses conditions générales ou sur son espace client. Il faut alors conserver la preuve de la demande et la confirmation de prise en compte.
Quels sont les documents indispensables dans une lettre type résiliation ?
Les coordonnées de l’assuré, le numéro du contrat, une demande claire de résiliation, la date, la signature et, si nécessaire, le motif de résiliation avec justificatif.
La loi Hamon s’applique-t-elle à tous les contrats ?
Non. Elle concerne notamment certains contrats auto et habitation après un an, mais pas tous les produits d’assurance. Il faut toujours vérifier le contrat et les conditions applicables.
Que faire si l’assureur ne confirme pas la fin du contrat ?
Il faut relancer avec les preuves d’envoi, puis vérifier que la demande a bien été reçue. En cas de difficulté persistante, les conditions générales, le service réclamation de l’assureur et les informations publiques de service-public.fr peuvent aider à clarifier la marche à suivre.
Sources utiles : service-public.fr, Code des assurances, conditions générales des assureurs, documentation publique sur la loi Hamon et la résiliation des contrats d’assurance.
Philippe Rouaud








